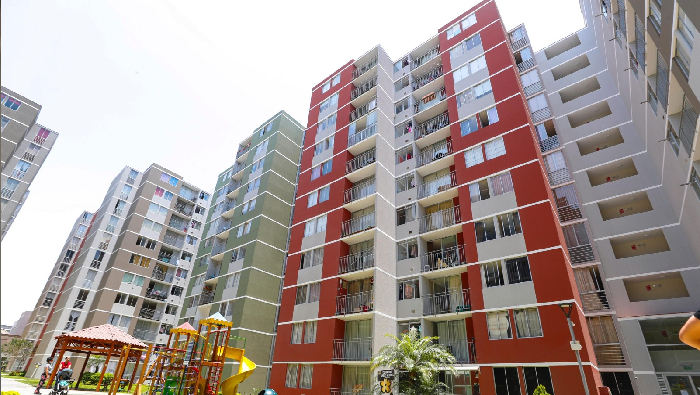
El mercado de vivienda en Lima mantiene una tendencia positiva y la venta acumulada de los últimos cuatro trimestres sumó 32,222 unidades, 30% más que en el periodo anual anterior. Sin embargo, este crecimiento no se distribuye de manera uniforme: mientras los segmentos de mayores precios concentran buena parte del dinamismo, los rangos 1, 2 y 3 de MiVivienda, vinculados a una importante demanda de vivienda social, muestran un crecimiento reducido.
Durante la presentación del Informe Económico de la Construcción (IEC) N.° 104, Guido Valdivia, vicepresidente ejecutivo de la Cámara Peruana de la Construcción (CAPECO), señaló que el rango 5 de MiVivienda se mantiene como el segmento más dinámico, con 2,512 viviendas. “No podemos olvidarnos de que el rango 5 es el segmento más dinámico del mercado, atiende a una necesidad concreta y hay un mercado de jóvenes independientes que deben ser considerados en vivienda social”, afirmó.
La actividad también presenta una importante concentración territorial. El 71.6% de las viviendas vendidas se ubicó en los 10 principales distritos de Lima. Entre ellos, Surquillo, Magdalena del Mar, San Miguel y La Victoria registraron los mayores crecimientos, con avances de 63.7%, 63.6%, 54.8% y 45.9%, respectivamente.
Para CAPECO, uno de los principales desafíos es ampliar la oferta de vivienda de manera sostenida. Valdivia explicó que, para acompañar el crecimiento de las ventas, se requiere mantener una relación aproximada de dos viviendas en oferta por cada unidad vendida. Esto implica asegurar disponibilidad de suelo, especialmente considerando que una parte importante de los terrenos de expansión urbana pertenece al Estado o a comunidades campesinas.
A ello se suma la necesidad de contar con servicios de saneamiento para los proyectos formales y mejorar la gobernanza de las empresas prestadoras de servicios. Asimismo, el gremio plantea simplificar los procedimientos administrativos y mejorar la asignación de subsidios y créditos, de modo que los mecanismos de acceso a vivienda acompañen el crecimiento de la oferta.
En particular, Valdivia destacó la necesidad de impulsar los segmentos 1, 2 y 3 de MiVivienda y Techo Propio, donde existe una importante demanda de vivienda social que todavía no encuentra una respuesta suficiente en el mercado formal.
El representante gremial también advirtió sobre los recursos destinados a los programas de vivienda. Según señaló, durante 2026 se asignaron S/ 1,200 millones para subsidios, monto inferior al ejecutado el año anterior, mientras que para 2027 la inversión prevista no alcanzaría los S/ 600 millones. A su juicio, esta reducción dificulta cumplir las metas de expansión de vivienda social y atender adecuadamente a las familias que requieren soluciones habitacionales accesibles.
Finalmente, Valdivia sostuvo que la vivienda social cumple un papel que trasciende el acceso a una casa, pues también puede contribuir a reducir la informalidad, facilitar el acceso al crédito y promover una mayor inclusión urbana. En ese sentido, planteó fortalecer la articulación entre infraestructura, desarrollo urbano y generación de vivienda, mediante una mayor coordinación entre los distintos niveles de gobierno y el sector privado.
El crecimiento del mercado inmobiliario concluyó, debe estar acompañado por condiciones que permitan ampliar la oferta formal en todos los segmentos, especialmente aquellos donde se concentra la demanda de las familias que aún no logran acceder a una vivienda adecuada.
